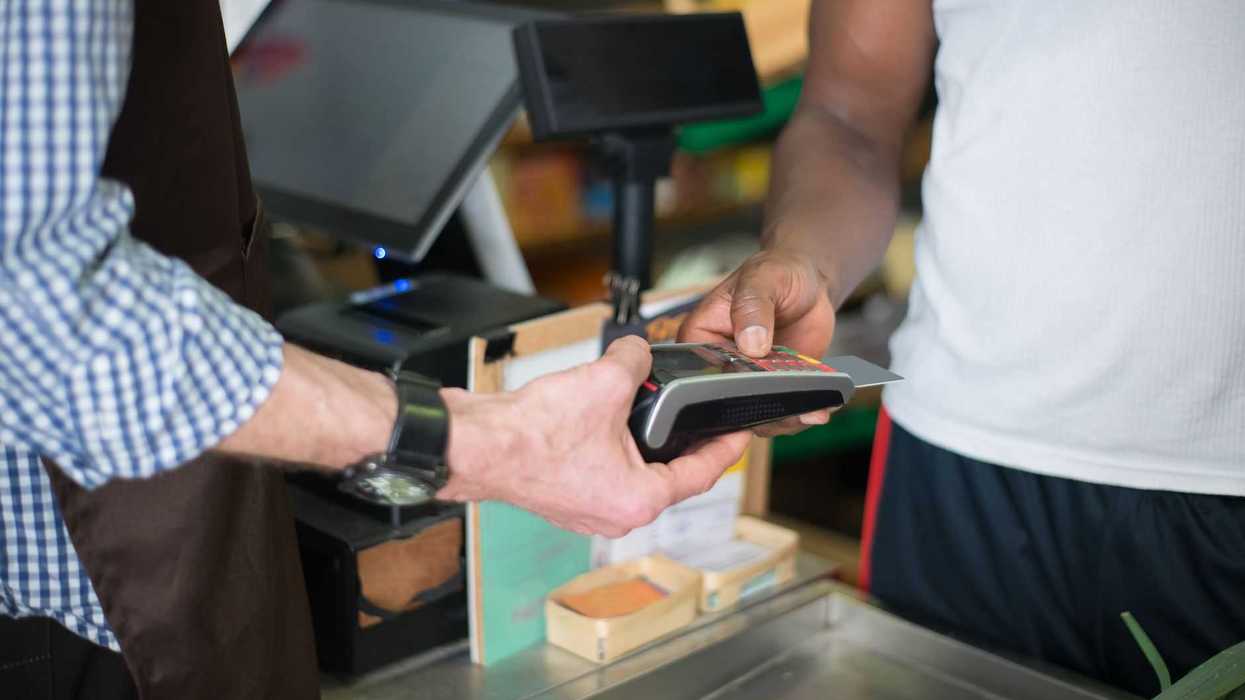
Eran las siete de la tarde en una papelería del Centro. El cliente ya había elegido dos cuadernos, un paquete de plumas y una engrapadora. Puso todo sobre el mostrador, sacó el teléfono para pagar y la dueña le dijo que ahí solo aceptaba efectivo. El hombre revisó su cartera, encontró unos billetes que no alcanzaban, dejó la engrapadora, pagó lo demás y salió. Una parte de la venta se cayó con el ticket ya cerrado.
Esa es la venta más cara de todas: la que se pierde en el último metro, después de que el comerciante ya invirtió tiempo en atender, mostrar producto y convencer. Cuando el cliente eligió y no puede pagar como quiere, el negocio pierde el margen completo de ese ticket. Y a veces pierde también al cliente para la próxima vez.
Qué formas de cobro existen y en qué se diferencian de verdad
En el mostrador de Querétaro hoy conviven varias formas de cobrar: efectivo, pago digital sin contacto y crédito en cuotas. La comodidad del cliente es lo primero que salta a la vista. Pero lo que distingue una opción de otra son tres cosas que el comerciante no ve en la fila y sí siente en la caja.
La primera es quién asume el costo de cada cobro. La segunda, cuándo queda disponible el dinero para volver a usarlo. La tercera, cuánta fricción le agrega la operación al cliente que está frente a ti. Antes de decidir qué poner en el mostrador conviene entender bien los tipos de métodos de pago y en qué se distinguen entre sí, porque dos formas que al cliente le parecen iguales pesan distinto en la operación.
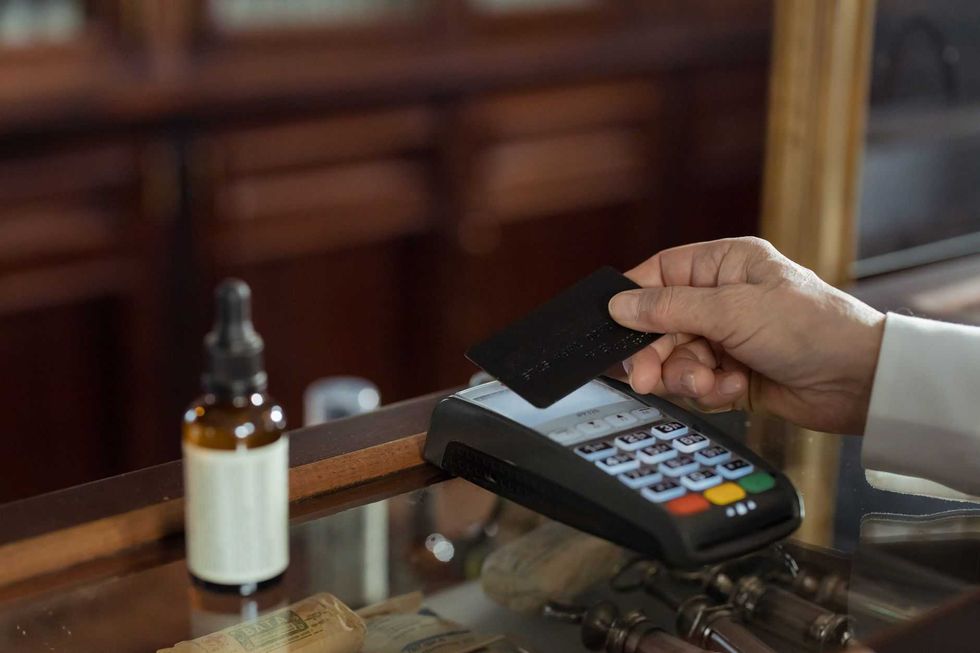 El comprobante de venta ordena el cierre de caja y evita que la conciliación dependa de la memoria del comerciante, según el análisis sobre métodos de pago en Querétaro. rotativo.com.mx
Lo que cambia para el negocio en cada opción
El efectivo parece gratis y no lo es. Alguien tiene que juntar cambio antes de abrir, cuidar el dinero durante el día, cuadrar la caja al cierre y, tarde o temprano, trasladarlo. Ese manejo es trabajo y es riesgo, aunque no aparezca como comisión en ningún papel.
En cambio el pago digital sin contacto cobra una comisión por operar y suele tener un tiempo de acreditación. El dinero entra, pero no siempre queda disponible en el mismo instante para pagarle al proveedor de la tarde. El crédito en cuotas mueve todavía más ese momento: el cliente se lleva el producto y paga en partes, mientras el negocio necesita saber con claridad cuándo dispone del importe. Al final, todo se reduce a cuándo puede el comerciante volver a usar ese dinero.
Lo que cambia para el cliente
Del otro lado del mostrador, cada opción agrega o quita fricción. El efectivo obliga a traer el monto justo o a esperar cambio. El pago sin contacto resuelve en segundos a quien trae el teléfono listo y se vuelve un obstáculo para quien no. El crédito en cuotas destraba compras grandes que en un solo pago se pensarían dos veces.
Cada quien compra a su manera. Un cliente que pasa por lápices se comporta distinto al que viene por una compra planeada de varios cientos de pesos. El comerciante que observa a quién atiende termina leyendo mejor qué formas de cobro le hacen falta de verdad.
Por qué ofrecer todo no siempre conviene
Suena razonable aceptar cualquier forma de pago para no dejar ir a nadie. En la práctica, cada opción que sumas es una línea más que cuadrar en la conciliación de caja al cierre del día. Con demasiadas vías de cobro, ese momento se alarga y los errores se multiplican.
Conviene preguntarse si esa forma de cobro le sirve al tipo de venta que hace el negocio. A veces una opción que casi nadie usa cuesta más en tiempo de cuadre de lo que aporta en ventas rescatadas. La meta no es tener todo, sino tener lo que corresponde a tu mostrador.
El comprobante no es solo para el cliente
Después está el comprobante de venta ordena a las dos partes. Al cliente le da un respaldo por lo que pagó y por lo que se lleva. Al negocio le deja un rastro de cada cobro que después hace más rápido y más honesto el cierre del día.
Sin comprobante, la conciliación depende de la memoria, y la memoria falla cuando hubo cien clientes. Ese papel, físico o digital, permite saber cuánto entró en lugar de suponerlo.
 Cada método de cobro cambia el costo y el momento en que el comerciante puede volver a usar el dinero, explica el análisis sobre pagos en negocios de Querétaro. rotativo.com.mx
Cuando se cae la conexión o falla el equipo
Basta que se corte el internet un rato para que la terminal quede muda en plena hora pico. Un negocio que depende de una sola vía de cobro se queda sin cobrar cuando esa vía falla, y cada minuto sin alternativa suma ventas que no se hacen.
Tener un plan para ese momento es cuestión de operación. Una forma de cobro de respaldo, aunque sea la más básica, evita que una falla técnica se convierta en ventas perdidas acumuladas.
Cómo decidir qué ofrecer
Para acotar la decisión hay que mirar dos cosas: el ticket promedio y el tipo de cliente. Un negocio de compras chicas y rápidas necesita cobrar sin trabar la fila. Uno de compras grandes gana más si el cliente puede repartir el pago. Ese cruce dice qué formas de cobro justifican el costo de operarlas.
La moda no debería decidir por el comerciante. Quien vende en su mostrador conoce su ticket, su clientela y su caja mejor que cualquier tendencia. Con esos tres criterios sobre la mesa, la elección se apoya en lo que pasa en la caja y no en lo que se lleva ese año.